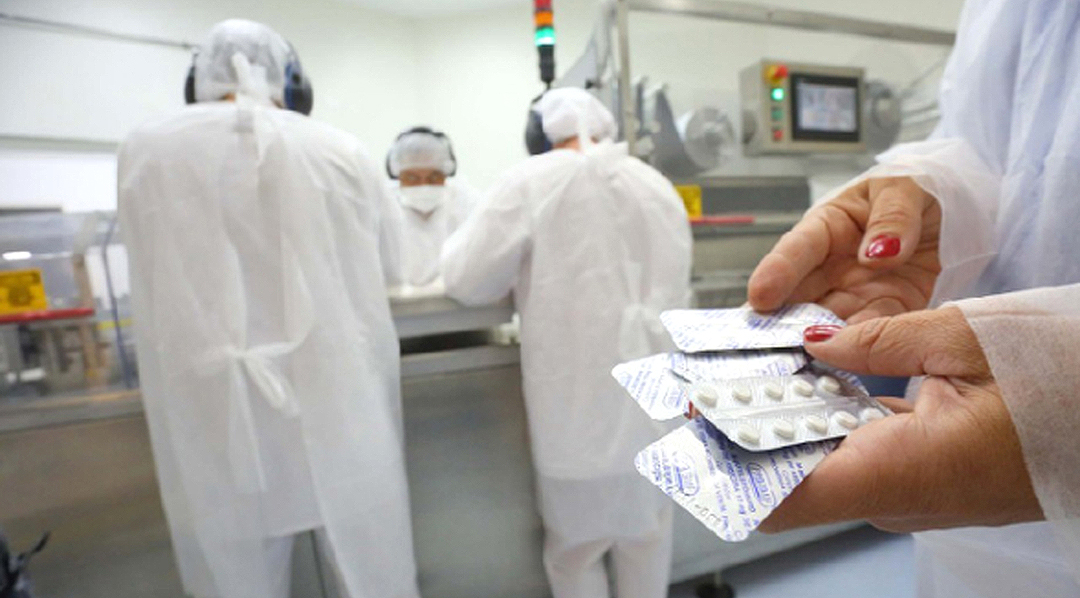
Un informe de la Universidad Nacional de José C. Paz analiza la estructura productiva del sector farmoquímico y biofarmacéutico, su impacto en la balanza comercial y su ligazón con las cadenas de valor locales e internacionales.
Agencia TSS – El Panel Farmacéutico de la Universidad Nacional de José C. Paz (UNPAZ), en su informe anual 2025-2026, presenta un detallado análisis de una industria farmacéutica local con capacidades diferenciales respecto de otros países de economías en desarrollo, alta concentración y una estructura productiva desequilibrada con un alto impacto en la balanza comercial.
La investigación del Instituto de Estudios para el Desarrollo Productivo y la Innovación de la UNPAZ parte de varias preguntas. ¿Cómo es el accionar de las compañías que operan en el mercado argentino de químicos y productos farmacéuticos en relación con el balance cambiario y la balanza comercial? ¿Cuál es el impacto de la adecuación de las políticas públicas locales a los estándares internacionales de producción, comercialización e innovación –medicamentos, vacunas e insumos farmoquímicos– en el comportamiento del balance cambiario y de la balanza comercial de las cadenas en cuestión?
Argentina presenta capacidades empresarias sustantivas –relativas a economías en desarrollo– y trayectorias considerables en el sector farmacéutico y biotecnológico. Cuenta con una planta industrial mediana –354 laboratorios, 229 plantas industriales, 181 nacionales y 48 extranjeras–, con escasa inversión en I+D+i (Investigación, Desarrollo e Innovación), pero con cantidades importantes de recursos humanos calificados –43.000 puestos de trabajo directos de mediana/alta calidad y 120.000 indirectos–. El mercado interno, durante el crítico año 2021, tuvo ventas por 10.472 millones de dólares, implicando 753 millones de unidades al año, con una amplia mayoría manufacturada en laboratorios de capitales nacionales.
El mercado farmacéutico argentino está altamente concentrado: los diez laboratorios más importantes concentran el 49% de la facturación total, alcanzando una magnitud del 70% si se consideran los primeros veinte; pero representa el 4% del Valor Agregado Bruto (VAB) de toda la industria manufacturera.
La Cámara Industrial de Laboratorios Farmacéuticos Argentinos (CILFA) indica que, en el año 2021, los primeros ocho laboratorios por facturación eran de origen nacional –1° Roemmers, 2° ELEA Phoenix, 3° Casasco, 4° Gador, 5° Montpellier, 6° Baliarda, 7° Raffo y 8° Bagó–, seguidos de Bayer y Sanofi-Aventis (transnacionales alemana y franco-alemana, respectivamente). Sin embargo, una referencia más imparcial –CILFA nuclea solo a los laboratorios de capitales locales–, como Amoretti y Manzanelli (Importaciones farmacéuticas y estrategias comerciales de los laboratorios líderes durante el siglo XXI en la Argentina, Realidad Económica,362 (54) p.85), describe un escenario más equilibrado entre laboratorios nacionales y extranjeros durante el mismo 2021: 1° Gador (Grupo Roemmers), $ 77.120 millones; 2° Bayer, $ 77.350 millones; 3° Roemmers, $ 56.141 millones; 4° Elea Phoenix (Grupo Insud), $ 49.900 millones; 5° Novartis Argentina, $ 44.546 millones; 6° GlaxoSmithKline, $ 42.676 millones; 7° Roche, $ 41.492 millones; 8° Pfizer, $ 40.405; 9° Sanofi-Aventis, $ 31.427 (estos últimos cinco son de origen extranjero); y 10° Casasco, $30.658 millones.
A grandes rasgos, el sector biofarmacéutico está constituido por tres subsectores: pymes, grandes empresas de capitales nacionales y empresas trasnacionales, nucleados en tres cámaras: COOPERALA, CILFA y CAEME, respectivamente.
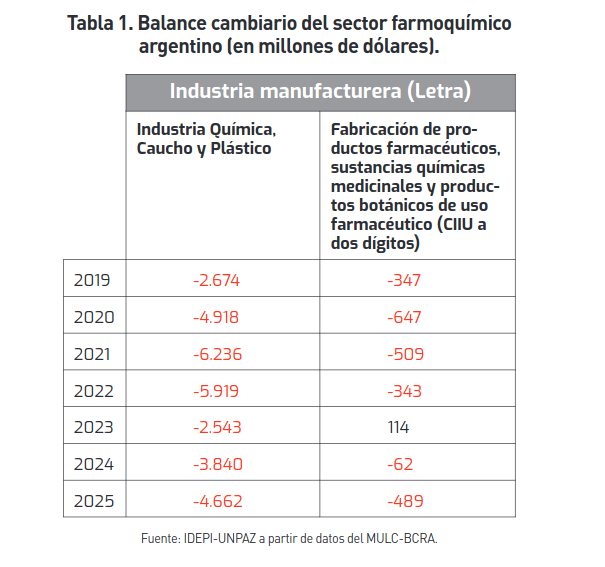
Este informe presenta un análisis de la estructura productiva del sector farmoquímico y biofarmacéutico –dimensionando aspectos del estado de la balanza comercial– y su ligazón con las cadenas de valor locales e internacionales. A partir de los datos que publica periódicamente el Mercado Único Libre de Cambios del Banco Central de la República Argentina (BCRA) y los datos de balanza comercial que publica el INDEC, se analiza el comportamiento del sector químico-farmacéutico en cuanto al ingreso-egreso de divisas.
La hipótesis original es que los sectores farmacéuticos y (en menor medida) químico han consolidado una estructura productiva deficitaria, propia de un país periférico. El dispositivo productivo y regulatorio que se consolidó en la Argentina en los últimos treinta años delimita un campo para la producción de medicamentos, vacunas e insumos farmoquímicos que impacta perniciosamente en el balance cambiario y la balanza comercial sectoriales.
Esta serie corrobora la hipótesis postulada. Los sectores productivos farmacéutico y, en menor medida, el químico, han consolidado una estructura productiva desequilibrada con un alto impacto en la balanza comercial. Esta tendencia se pronunció aún más durante la pandemia, momento en el cual los sectores farmoquímico y biofarmacéutico adquirieron un protagonismo ineludible en las compras estatales en el sector externo. Además, el balance de divisas, en todo el bloque de la industria química, caucho y plástico, presenta un déficit abultado; dentro del mismo, el aporte que hace la cadena farmacéutica en el saldo negativo es minoritario.
*Profesor Adjunto Regular e Investigador de CONICET en la Universidad Nacional de José C. Paz, coautor del Panel Farmacéutico junto con Ernesto Mattos.

13 oct 2026
Temas: Balanza comercial, Biofármacos, Economía, Industria Farmaceutica, Industria química, Medicamentos, UNPAZ